⚠️ Questa pagina ti collega ai partner e ai mercati affiliati di Atovia. Potremmo ricevere una commissione dai partner affiliati per le attività effettuate tramite questi link. Le offerte di sconto possono cambiare in qualsiasi momento secondo la policy! Stai tranquillo, non ci sono costi aggiuntivi per te! Speriamo che questo ti faccia risparmiare tempo nel trovare gli articoli giusti!
Negli Stati Uniti “write-off” è un’espressione informale per indicare una deduzione fiscale: un importo che, in dichiarazione, viene sottratto dal reddito e abbassa il reddito imponibile. Non è uno sconto euro per euro sull’imposta: una deduzione di 1.000 dollari non cancella 1.000 dollari di tasse. Attenzione: qui si parla delle regole federali statunitensi (IRS), non della fiscalità italiana né delle detrazioni IRPEF.
- Che cos’è un tax write-off e perché non è uno “sconto” sull’imposta
- Come funziona una deduzione: dal reddito imponibile all’imposta effettiva
- Deduzione o credito d’imposta: la differenza che conta
- Deduzione standard o deduzioni analitiche: quale scegliere
- Esempi di deduzioni analitiche per i privati
- Le spese deducibili per i lavoratori autonomi
- L’auto usata sia per lavoro sia per uso personale
- Quali documenti conservare per dimostrare le deduzioni
- Errori e fraintendimenti più comuni
- Domande frequenti (FAQ)
- Una deduzione riduce il reddito imponibile; un credito d’imposta si sottrae direttamente dall’imposta dovuta.
- Con un imponibile di 60.000 dollari e una deduzione di 5.000, il nuovo imponibile è 55.000 dollari (calcolo semplificato).
- Per l’anno d’imposta 2025 la deduzione standard è 15.750 dollari (single), 31.500 (congiunta) o 23.625 (capofamiglia).
- Per l’auto usata anche a titolo personale si deduce solo la quota di uso professionale.
- Senza documenti che provino spese e perdite, la deduzione è a rischio.
Che cos’è un tax write-off e perché non è uno “sconto” sull’imposta
Quando un americano dice “lo scarico come write-off”, intende che la spesa potrà essere sottratta dal reddito nella dichiarazione dei redditi federale. Secondo l’IRS, una deduzione è un importo che si toglie dal reddito al momento della dichiarazione, riducendo così il reddito imponibile, cioè la base su cui l’imposta viene calcolata.
In altre parole, il write-off non riduce direttamente il conto da pagare: riduce la cifra sulla quale quel conto viene calcolato. Per questo l’effetto finale dipende da altri fattori, che vedremo nelle prossime sezioni.
Un chiarimento utile per chi legge dall’Italia: questo articolo descrive il sistema federale degli Stati Uniti. Non spiega né sostituisce le regole italiane, e le due discipline non vanno confuse. Per la situazione italiana serve un professionista o la fonte italiana competente.
Come funziona una deduzione: dal reddito imponibile all’imposta effettiva
Il punto più frainteso è questo: una deduzione di 1.000 dollari non elimina 1.000 dollari di imposta. Elimina 1.000 dollari di reddito imponibile, e il risparmio reale dipende dall’aliquota applicata e dalla situazione personale del contribuente.
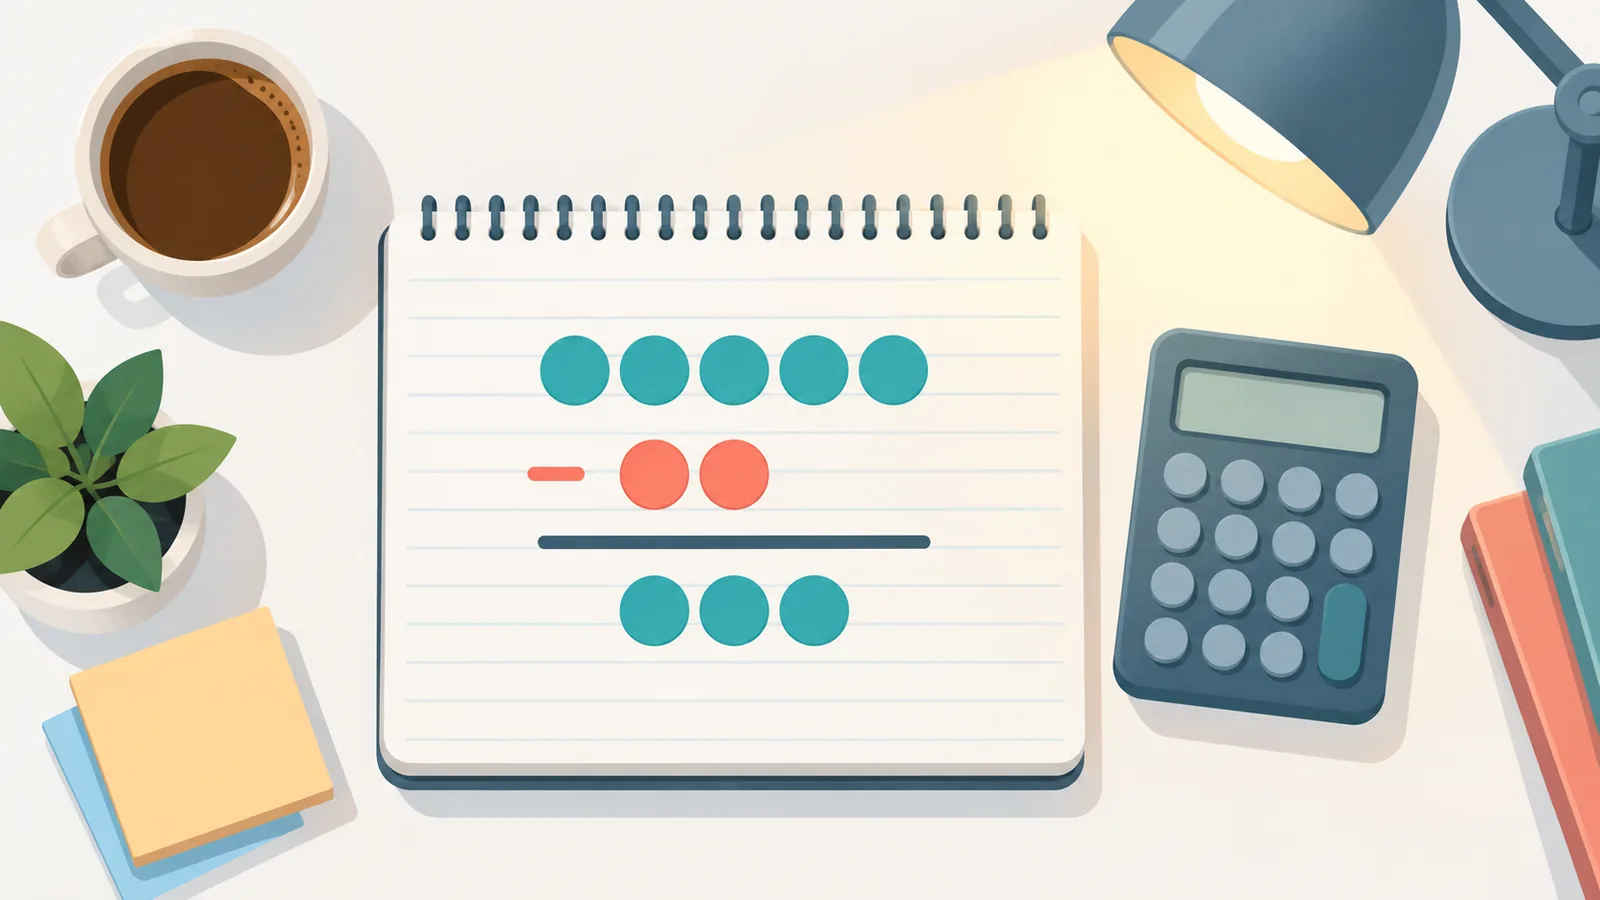
Esempio illustrativo (calcolo semplificato): supponiamo un reddito imponibile di 60.000 dollari prima delle deduzioni e deduzioni riconosciute per 5.000 dollari. Il nuovo reddito imponibile diventa 60.000 − 5.000 = 55.000 dollari. L’imposta effettiva, però, non si può stabilire da questi soli numeri: dipende dallo stato di dichiarazione e dalle aliquote applicabili.
L’esempio serve solo a mostrare il meccanismo: a diminuire è la base di calcolo, non direttamente l’imposta.
Deduzione o credito d’imposta: la differenza che conta
Deduzioni e crediti sono spesso confusi, ma agiscono in momenti diversi del calcolo. La deduzione abbassa il reddito imponibile; il credito d’imposta si sottrae direttamente dall’imposta che si deve pagare.
| Aspetto | Deduzione | Credito d’imposta |
|---|---|---|
| Definizione | Importo sottratto dal reddito in dichiarazione | Importo sottratto dall’imposta dovuta |
| Dove agisce | Sul reddito imponibile, prima del calcolo dell’imposta | Direttamente sull’imposta, dopo il calcolo |
| Effetto sul conto finale | Il risparmio dipende da aliquota e situazione personale | Riduce l’imposta dovuta dell’importo del credito |
| Domanda da farsi | Quanto abbassa la mia base imponibile? | Quanto toglie dall’imposta che devo pagare? |
Deduzione standard o deduzioni analitiche: quale scegliere
Nel linguaggio americano si parla di “standard deduction” e di “itemized deductions”. In italiano le chiamiamo qui deduzione standard (un importo fisso) e deduzioni analitiche (l’elenco delle singole spese ammissibili). Per l’anno d’imposta 2025 l’IRS indica questi importi per la deduzione standard:
- 15.750 dollari per chi presenta la dichiarazione come single o come coniugato che dichiara separatamente;
- 31.500 dollari per la dichiarazione congiunta dei coniugi o per il coniuge superstite qualificato;
- 23.625 dollari per il capofamiglia (head of household).
La regola pratica è semplice: se le spese ammissibili superano la deduzione standard, le deduzioni analitiche possono ridurre l’imposta in modo più efficace. Per confrontare basta procedere in tre passaggi:
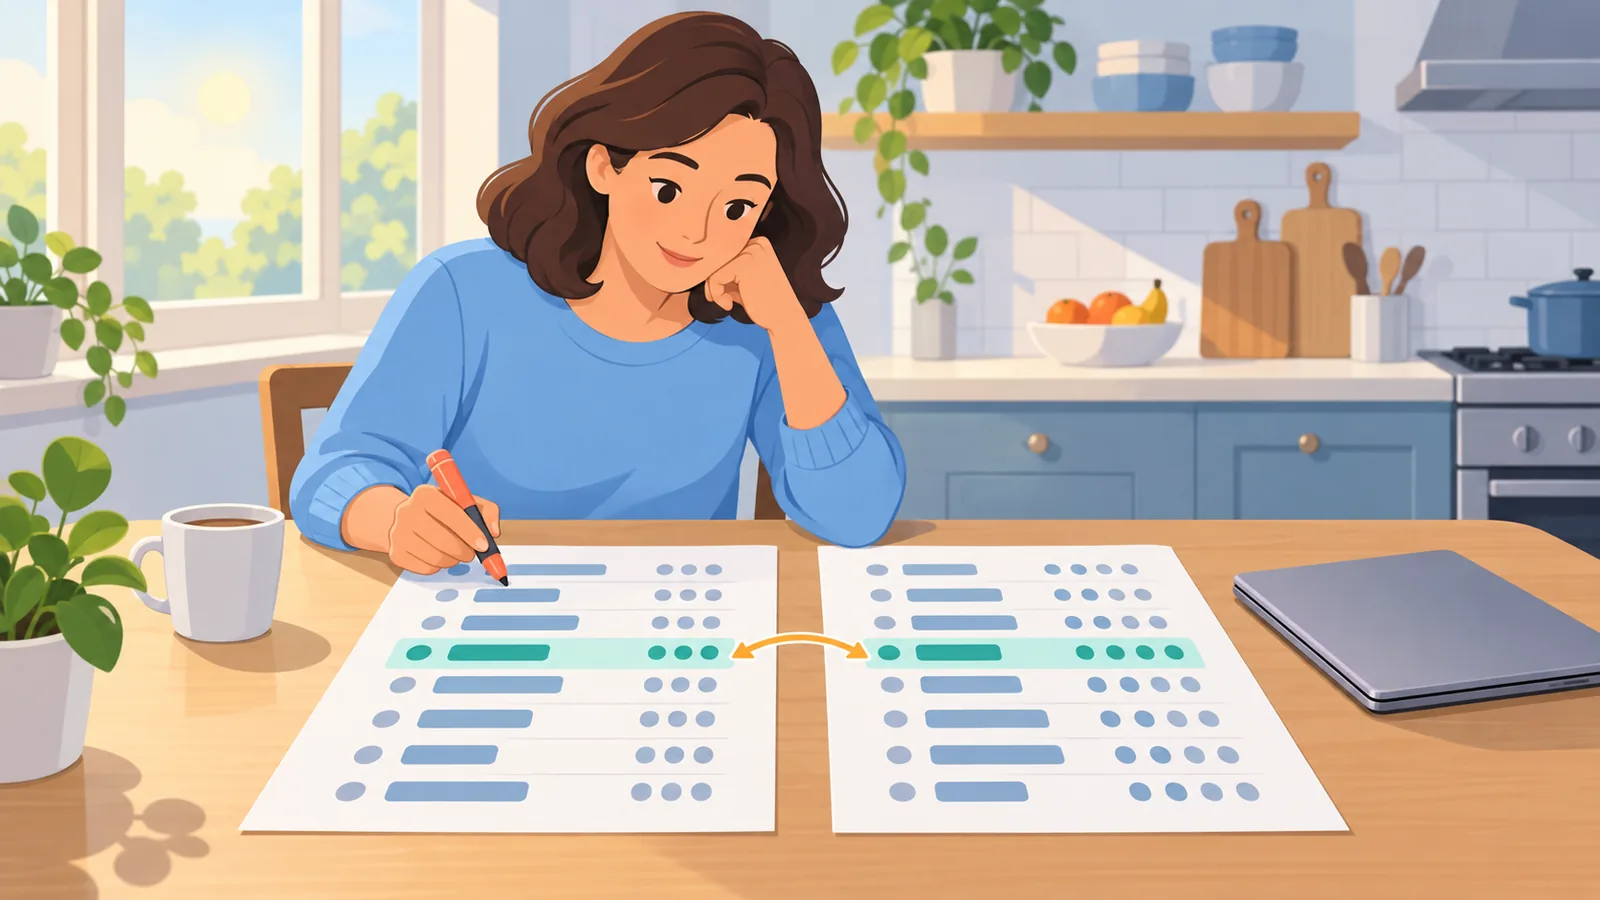
- sommare le spese ammissibili dell’anno, con i relativi documenti;
- confrontare il totale con la deduzione standard che corrisponde al proprio stato di dichiarazione;
- scegliere l’importo più alto.
Esempi di deduzioni analitiche per i privati
Tra le spese che possono rientrare nelle deduzioni analitiche, l’IRS cita ad esempio:
- le donazioni a enti di beneficenza;
- gli interessi sul mutuo per l’abitazione;
- le spese mediche che superano una certa soglia.
🛒 Prodotto Consigliato
Non tutte le spese di questo tipo sono deducibili per intero, e valgono limiti e condizioni che qui non vengono riportati: vanno verificati sulla pagina ufficiale dell’IRS. In ogni caso, per dedurre spese e perdite servono documenti che le dimostrino.
Le spese deducibili per i lavoratori autonomi
Per chi svolge un’attività in proprio, le deduzioni riducono il reddito dell’attività. Le indicazioni dell’IRS per le imprese ricordano che i costi e le perdite dichiarati devono essere sostenuti da documenti.
Il criterio da tenere a mente è il collegamento con l’attività: una spesa va dedotta solo se è davvero legata al lavoro. Non tutte le spese personali diventano spese d’impresa solo perché chi le sostiene è un lavoratore autonomo. Per sapere quali categorie di costo siano ammesse nel proprio caso, conviene consultare la pagina IRS dedicata alle imprese o un professionista abilitato.
L’auto usata sia per lavoro sia per uso personale
Per l’auto usata nell’attività, l’IRS indica in generale due metodi di calcolo: la tariffa chilometrica standard oppure le spese effettive. Quando il veicolo serve sia al lavoro sia a scopi privati, è deducibile soltanto la parte di uso professionale, e occorre una registrazione che provi i costi.
Esempio concettuale, con una percentuale puramente ipotetica: se in un anno un’auto fosse usata per il 40% per lavoro e per il 60% a titolo personale, solo la quota del 40% potrebbe entrare nel calcolo della deduzione. Il resto resta una spesa privata. La percentuale reale va ricavata da un registro, non stimata a memoria.
Quali documenti conservare per dimostrare le deduzioni
La prova è parte integrante della deduzione: senza documenti, una spesa può essere contestata. Una checklist pratica:
- ricevute e fatture di ogni spesa che si intende dedurre;
- estratti conto che confermano il pagamento;
- registro dei chilometri per l’auto, con data, tragitto e motivo del viaggio;
- una breve nota sullo scopo di ciascuna spesa, scritta quando la si sostiene.
Conviene organizzare i documenti durante l’anno, per esempio in una cartella per categoria, anziché ricostruirli al momento della dichiarazione. Per sapere per quanto tempo conservarli, consulta le indicazioni ufficiali dell’IRS.
Errori e fraintendimenti più comuni
- Credere che la deduzione equivalga a un rimborso pari all’importo. Riduce il reddito imponibile, non l’imposta euro per euro.
- Confondere deduzione e credito. Agiscono in punti diversi del calcolo e hanno effetti diversi.
- Includere spese personali tra quelle d’impresa. Contano il collegamento con l’attività e la prova.
- Applicare le regole USA alla situazione fiscale italiana. Sono norme federali statunitensi, non valgono automaticamente altrove.
Domande frequenti (FAQ)
Un write-off riduce l’imposta dell’intero importo?
No. Riduce il reddito imponibile. Il risparmio effettivo dipende dall’aliquota e dalla situazione personale.
Meglio la deduzione standard o quella analitica?
Dipende dal confronto: se le spese ammissibili superano la deduzione standard, quella analitica può ridurre di più l’imposta.
Posso dedurre l’auto se la uso anche per uso privato?
Solo per la parte di uso professionale, e serve una registrazione che provi i costi.
Che documenti servono?
Documenti che dimostrino spese e perdite: ricevute, fatture, estratti conto e, per l’auto, un registro dei chilometri.
Queste regole valgono in Italia?
No: sono regole federali degli Stati Uniti. Per la situazione italiana è necessario rivolgersi a un professionista o alla fonte italiana competente.
Avvertenza: questo articolo ha scopo informativo generale e non costituisce consulenza fiscale. Importi e regole possono cambiare e dipendono dal caso individuale.
- IRS, Credits and deductions for individuals
- LegalClarity, How Do Write-Offs Work? Tax Deductions Explained (usata solo per l’esempio di calcolo illustrativo)
- IRS, Credits and deductions for businesses
- IRS, Topic no. 510, Business use of car
Prova lo strumento gratuito di Atovia su questo tema →
Vuoi altri confronti e guide all’acquisto?
Unisciti alla nostra community
Citare questo articolo
Fonte: Atovia (Atovia). https://atovia.kr