⚠️ Questa pagina ti collega ai partner e ai mercati affiliati di Atovia. Potremmo ricevere una commissione dai partner affiliati per le attività effettuate tramite questi link. Le offerte di sconto possono cambiare in qualsiasi momento secondo la policy! Stai tranquillo, non ci sono costi aggiuntivi per te! Speriamo che questo ti faccia risparmiare tempo nel trovare gli articoli giusti!
- 1. Cos’è una Rendita Pensionistica in Sudafrica
- 2. Come Funziona il Sistema Pensionistico Sudafricano
- 3. I Migliori Fornitori di Rendite Pensionistiche
- 4. Confronto tra i Principali Prodotti Pensionistici
- 5. Vantaggi Fiscali delle Rendite Pensionistiche
- 6. Come Scegliere la Rendita Pensionistica Giusta
- 7. Domande Frequenti sulla Pensione in Sudafrica
Scegliere la migliore rendita pensionistica in Sudafrica è una decisione fondamentale per garantire un reddito stabile e sicuro durante la vecchiaia, con opzioni che variano tra fondi garantiti, rendite vitalizie e prodotti linked al mercato. Questa guida analizza i principali fornitori, i rendimenti attesi e i criteri essenziali per orientarsi nel mercato sudafricano delle pensioni private.
1. Cos’è una Rendita Pensionistica in Sudafrica
Una rendita pensionistica (in inglese Retirement Annuity, abbreviato RA) in Sudafrica è un prodotto finanziario regolamentato che consente ai lavoratori autonomi e dipendenti di accumulare capitale nel corso della vita lavorativa, al fine di ricevere un reddito stabile al momento del pensionamento. A differenza dei fondi pensione aziendali, una RA è un piano individuale che può essere aperto da chiunque, indipendentemente dal datore di lavoro.
Le rendite pensionistiche sudafricane sono regolate dal Pension Funds Act e supervisionate dalla Financial Sector Conduct Authority (FSCA), l’ente governativo che garantisce la protezione degli investitori e la trasparenza del mercato. Questo quadro normativo rende le RA uno degli strumenti pensionistici più sicuri disponibili nel paese.
- Le rendite pensionistiche (RA) sono accessibili a lavoratori autonomi, liberi professionisti e dipendenti che desiderano un piano pensionistico integrativo.
- Il capitale accumulato è protetto dai creditori e non può essere pignorato in caso di difficoltà finanziarie.
- Al momento del pensionamento (minimo 55 anni), è possibile prelevare fino a un terzo del capitale in un’unica soluzione; il resto deve essere convertito in rendita mensile.
- I contributi versati sono deducibili fiscalmente fino al 27,5% del reddito imponibile, con un massimo annuo di 350.000 ZAR.
- Esistono diverse tipologie di RA: garantite, linked al mercato (LISP) e con partecipazione agli utili.
2. Come Funziona il Sistema Pensionistico Sudafricano
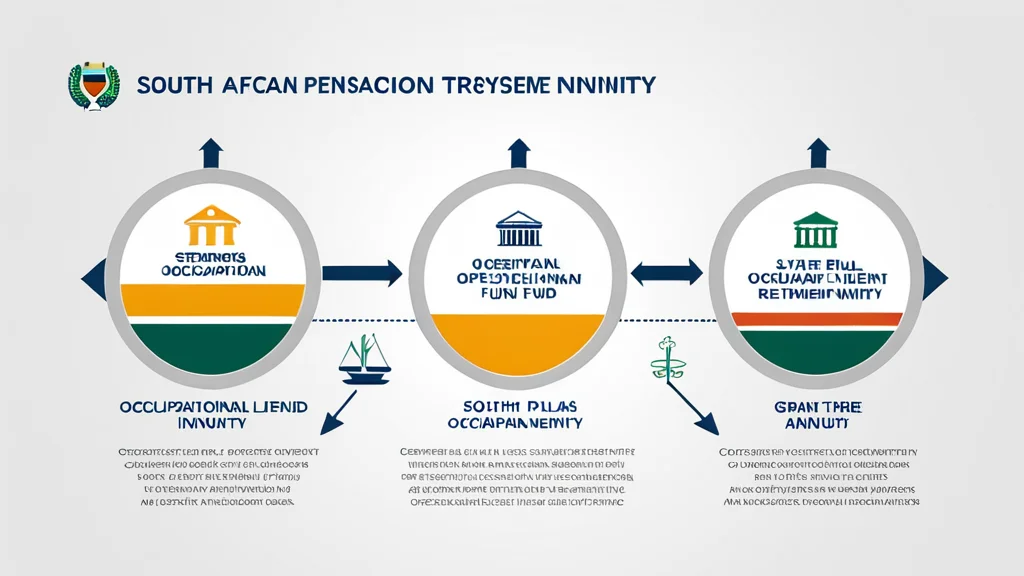
Il sistema pensionistico sudafricano si articola su tre pilastri principali. Il primo è rappresentato dalla pensione sociale statale (Old Age Grant), una prestazione assistenziale destinata ai cittadini a basso reddito over 60. Il secondo pilastro comprende i fondi pensione occupazionali, obbligatori per molti lavoratori dipendenti. Il terzo pilastro, quello delle rendite pensionistiche individuali (RA), rappresenta la componente volontaria e privata del sistema.
Le RA funzionano secondo un meccanismo di capitalizzazione: i contributi mensili o annuali vengono investiti in strumenti finanziari selezionati dal titolare (azioni, obbligazioni, immobili, liquidità) e il capitale cresce nel tempo grazie ai rendimenti degli investimenti. Al raggiungimento dell’età pensionabile, il titolare può accedere al capitale accumulato secondo le modalità previste dalla normativa vigente.
Un aspetto cruciale del sistema sudafricano è il principio del preservation: il capitale versato in una RA non può essere riscattato anticipatamente prima dei 55 anni, salvo in casi eccezionali come emigrazione permanente o invalidità totale. Questo vincolo garantisce che i risparmi vengano effettivamente utilizzati per il pensionamento e non dispersi nel corso degli anni.
3. I Migliori Fornitori di Rendite Pensionistiche
Il mercato sudafricano delle rendite pensionistiche è dominato da alcuni grandi gruppi assicurativi e finanziari con decenni di esperienza nel settore. Di seguito presentiamo i principali fornitori, analizzandone caratteristiche, punti di forza e tipologie di prodotti offerti.
🛒 Prodotto Consigliato
Allan Gray Retirement Annuity
Allan Gray è uno dei gestori patrimoniali indipendenti più rispettati del Sudafrica, con oltre 50 anni di storia. Il suo prodotto di punta, l’Allan Gray Retirement Annuity Fund, è una LISP (Linked Investment Service Provider) che offre accesso a una gamma diversificata di fondi di investimento. La filosofia di investimento contrarian di Allan Gray, orientata al valore a lungo termine, ha storicamente generato rendimenti superiori alla media di mercato. I costi di gestione sono trasparenti e competitivi, con un TER (Total Expense Ratio) che varia in base al fondo scelto.
Sanlam Retirement Annuity
Sanlam è uno dei maggiori gruppi assicurativi dell’Africa subsahariana e offre un’ampia gamma di soluzioni pensionistiche, dalle rendite garantite ai prodotti linked al mercato. Il Sanlam Cumulus Echo è particolarmente apprezzato per la sua flessibilità e le garanzie incorporate. Sanlam dispone di una rete capillare di consulenti finanziari su tutto il territorio nazionale e offre strumenti digitali avanzati per il monitoraggio del portafoglio.
Old Mutual Retirement Annuity
Old Mutual, fondata nel 1845, è la più antica compagnia assicurativa del Sudafrica e una delle più grandi del continente africano. La sua Old Mutual Max Investments Retirement Annuity offre accesso a oltre 70 fondi di investimento e si distingue per le commissioni competitive e la solidità finanziaria del gruppo. Old Mutual è particolarmente adatta per chi cerca un partner pensionistico con una lunga storia di stabilità e affidabilità.
Discovery Retirement Annuity
Discovery si distingue nel panorama pensionistico sudafricano per il suo innovativo programma Vitality, che premia i comportamenti virtuosi legati alla salute con benefici finanziari sulle rendite pensionistiche. Il Discovery Retirement Optimiser offre rendimenti aggiuntivi potenziali basati sullo stile di vita del titolare, rendendolo particolarmente interessante per i clienti più giovani e attenti alla salute.
Momentum Retirement Annuity
Momentum offre soluzioni pensionistiche flessibili con la possibilità di modificare i contributi e i fondi di investimento in qualsiasi momento senza penali. Il programma Multiply di Momentum premia i clienti che adottano comportamenti finanziariamente responsabili con cashback e benefici aggiuntivi. È una scelta eccellente per chi desidera massima flessibilità nella gestione del proprio piano pensionistico.
4. Confronto tra i Principali Prodotti Pensionistici
Per aiutarti a scegliere la soluzione più adatta alle tue esigenze, abbiamo elaborato un confronto dettagliato tra i principali fornitori di rendite pensionistiche in Sudafrica, analizzando i criteri più rilevanti per l’investitore italiano che opera o risiede nel paese.
| Fornitore | Tipo di Prodotto | Contributo Minimo Mensile | Accesso ai Fondi | Vantaggi Distintivi |
|---|---|---|---|---|
| Allan Gray | LISP / Linked | 500 ZAR | Oltre 10 fondi propri | Gestione contrarian, rendimenti storici elevati |
| Sanlam | Garantita / Linked | 300 ZAR | Oltre 50 fondi | Garanzie incorporate, rete consulenti capillare |
| Old Mutual | LISP / Linked | 250 ZAR | Oltre 70 fondi | Solidità storica, ampia diversificazione |
| Discovery | Linked con bonus | 500 ZAR | Oltre 40 fondi | Programma Vitality, rendimenti legati alla salute |
| Momentum | LISP / Linked | 300 ZAR | Oltre 60 fondi | Massima flessibilità, programma Multiply |
È importante notare che i rendimenti passati non garantiscono quelli futuri. I dati sopra riportati sono indicativi e soggetti a variazioni in base alle condizioni di mercato e alle politiche aziendali. Si raccomanda sempre di consultare un consulente finanziario autorizzato dalla FSCA prima di prendere qualsiasi decisione di investimento.
5. Vantaggi Fiscali delle Rendite Pensionistiche
Uno degli aspetti più vantaggiosi delle rendite pensionistiche sudafricane è il trattamento fiscale favorevole previsto dal South African Revenue Service (SARS). Comprendere appieno questi benefici è essenziale per massimizzare il valore del proprio piano pensionistico.
🛒 Prodotto Consigliato
I contributi versati a una RA sono deducibili dal reddito imponibile fino al 27,5% del reddito più elevato tra quello da lavoro e quello imponibile totale, con un limite annuo assoluto di 350.000 ZAR. Questo significa che, per un contribuente nella fascia fiscale del 45%, ogni 1.000 ZAR versati nella RA costano effettivamente solo 550 ZAR al netto del risparmio fiscale. Nel corso di molti anni, questo vantaggio si traduce in un significativo incremento del capitale accumulato.
Durante la fase di accumulo, i rendimenti generati all’interno della RA sono esenti da imposte sui dividendi, sulle plusvalenze e sui redditi da capitale. Questo regime di esenzione fiscale durante la fase di crescita è uno dei principali vantaggi rispetto agli investimenti tradizionali effettuati fuori da un piano pensionistico.
Al momento del pensionamento, il primo terzo del capitale può essere prelevato in un’unica soluzione. Il primo importo esente da imposta è di 550.000 ZAR (aggiornato periodicamente da SARS). La rendita mensile ricevuta dal capitale restante è soggetta a tassazione ordinaria PAYE, ma generalmente i pensionati si trovano in fasce fiscali più basse rispetto alla fase lavorativa, beneficiando ulteriormente del differimento fiscale.
6. Come Scegliere la Rendita Pensionistica Giusta
La scelta della rendita pensionistica più adatta dipende da numerosi fattori personali e finanziari. Non esiste una soluzione universalmente ottimale: il prodotto migliore è quello che si allinea meglio con le tue circostanze specifiche, i tuoi obiettivi pensionistici e la tua propensione al rischio.
Età e orizzonte temporale: Se sei giovane e hai davanti a te 20-30 anni prima del pensionamento, puoi permetterti di assumere maggiori rischi investendo in fondi azionari con potenziale di rendimento più elevato. Se sei prossimo alla pensione, è opportuno spostare gradualmente il portafoglio verso investimenti più conservativi che preservino il capitale accumulato.
Propensione al rischio: Le rendite garantite offrono sicurezza e prevedibilità, ma rendimenti generalmente inferiori nel lungo periodo. Le rendite linked al mercato espongono il capitale alle fluttuazioni finanziarie, ma storicamente hanno generato rendimenti superiori su orizzonti temporali lunghi. Una combinazione delle due tipologie può rappresentare una soluzione equilibrata.
Costi e commissioni: Le commissioni di gestione erodono significativamente il rendimento nel lungo periodo. Un TER (Total Expense Ratio) dell’1% annuo invece del 2% può fare la differenza di centinaia di migliaia di rand al momento del pensionamento, grazie all’effetto dell’interesse composto. Confronta sempre attentamente i costi totali prima di sottoscrivere un prodotto.
Flessibilità dei contributi: La vita è imprevedibile: valuta prodotti che consentano di modificare i contributi, sospenderli temporaneamente o effettuare versamenti aggiuntivi senza penali eccessive. Questa flessibilità è particolarmente importante per i lavoratori autonomi con redditi variabili.
Solidità finanziaria del fornitore: Affida i tuoi risparmi pensionistici solo a società con solide basi finanziarie, elevati rating di credito e lunga storia operativa. Verifica che il fornitore sia regolarmente autorizzato e supervisionato dalla FSCA.
7. Domande Frequenti sulla Pensione in Sudafrica
A che età posso accedere alla mia rendita pensionistica in Sudafrica?
L’età minima per accedere a una rendita pensionistica in Sudafrica è 55 anni. Non esiste un’età massima obbligatoria per il pensionamento, quindi puoi continuare a contribuire e differire l’accesso al capitale anche oltre i 65 anni, beneficiando di un ulteriore accumulo.
Cosa succede alla mia RA in caso di decesso prima del pensionamento?
In caso di decesso del titolare, il capitale accumulato nella RA viene distribuito ai beneficiari designati o agli eredi legali secondo le disposizioni del Pension Funds Act. Il fondo pensione ha l’obbligo di distribuire il capitale in modo equo tra i dipendenti economici del defunto, anche se questi non sono stati formalmente designati come beneficiari.
Posso trasferire la mia RA da un fornitore a un altro?
Sì, è possibile trasferire il capitale accumulato da una RA a un’altra senza conseguenze fiscali, a condizione che il trasferimento avvenga direttamente tra i due fondi pensione. Questo processo è denominato section 14 transfer e non è considerato un prelievo anticipato. Valuta attentamente eventuali penali di trasferimento imposte dal fornitore di partenza.
Posso contribuire a una RA se sono un cittadino straniero residente in Sudafrica?
Sì, i cittadini stranieri con residenza fiscale in Sudafrica possono sottoscrivere e contribuire a una rendita pensionistica, beneficiando delle stesse agevolazioni fiscali dei cittadini sudafricani. In caso di emigrazione permanente, è possibile liquidare anticipatamente la RA, ma l’operazione è soggetta a tassazione e all’approvazione della South African Reserve Bank.
Qual è la differenza tra una Retirement Annuity e un Living Annuity?
La Retirement Annuity (RA) è il piano di accumulo: vi si contribuisce durante la vita lavorativa. La Living Annuity è invece il prodotto di erogazione: con il capitale accumulato nella RA si acquista una Living Annuity al momento del pensionamento, che eroga una rendita mensile variabile in base ai rendimenti del portafoglio scelto. In alternativa, è possibile acquistare una Life Annuity (rendita vitalizia garantita) che paga un importo fisso per tutta la vita.