⚠️ Questa pagina ti collega ai partner e ai mercati affiliati di Atovia. Potremmo ricevere una commissione dai partner affiliati per le attività effettuate tramite questi link. Le offerte di sconto possono cambiare in qualsiasi momento secondo la policy! Stai tranquillo, non ci sono costi aggiuntivi per te! Speriamo che questo ti faccia risparmiare tempo nel trovare gli articoli giusti!
Chi cerca i primi capitali di solito ha un’idea o un prototipo e una domanda precisa: quanto chiedere, a chi e con quali prove in mano. Questa guida risponde in ordine, dalle prove da costruire fino ai controlli prima della firma. Un avviso importante: le fonti usate (in particolare quelle su SAFE e documenti societari) riflettono il contesto statunitense. Quanto leggi qui è un’informazione generale e non sostituisce una consulenza legale per una società italiana.
- Che cos’è il pre-seed e a cosa serve davvero
- Prima di cercare investitori: le prove da costruire
- Quanto raccogliere: il metodo a ritroso
- Chi investe nel pre-seed e come costruire la lista
- Il materiale da preparare: deck e riassunto breve
- Come contattare gli investitori e gestire il round come un processo
- SAFE, equity e termini da capire
- Controlli prima della firma: società, quote e proprietà intellettuale
- Errori comuni nel round pre-seed
- Tabella di marcia e domande frequenti
- Il pre-seed serve a produrre le prove che convinceranno gli investitori del round seed.
- La cifra si calcola a ritroso: risultati da mostrare, costo, tempi e margine per i ritardi.
- Prima dei primi contatti servono un riassunto breve, un deck comprensibile senza presentatore e una lista di investitori.
- Lo SAFE è il diritto a ricevere azioni in futuro, non azioni subito: serve un parere legale adatto al paese della società.
Che cos’è il pre-seed e a cosa serve davvero
Il pre-seed è la fase di raccolta che si colloca tra l’idea (o il prototipo) e il round seed. Il suo scopo non è semplicemente finanziare le spese: è produrre le prove di cui avrai bisogno per convincere gli investitori successivi. In altre parole, i soldi sono lo strumento, le prove sono il risultato.
Che cosa significa «prova»
Per un investitore pre-seed una prova è un segnale concreto che il problema esiste e che qualcuno è interessato alla tua soluzione. Gli esempi più citati nelle guide di riferimento sono tre:
- un prototipo funzionante, anche semplice;
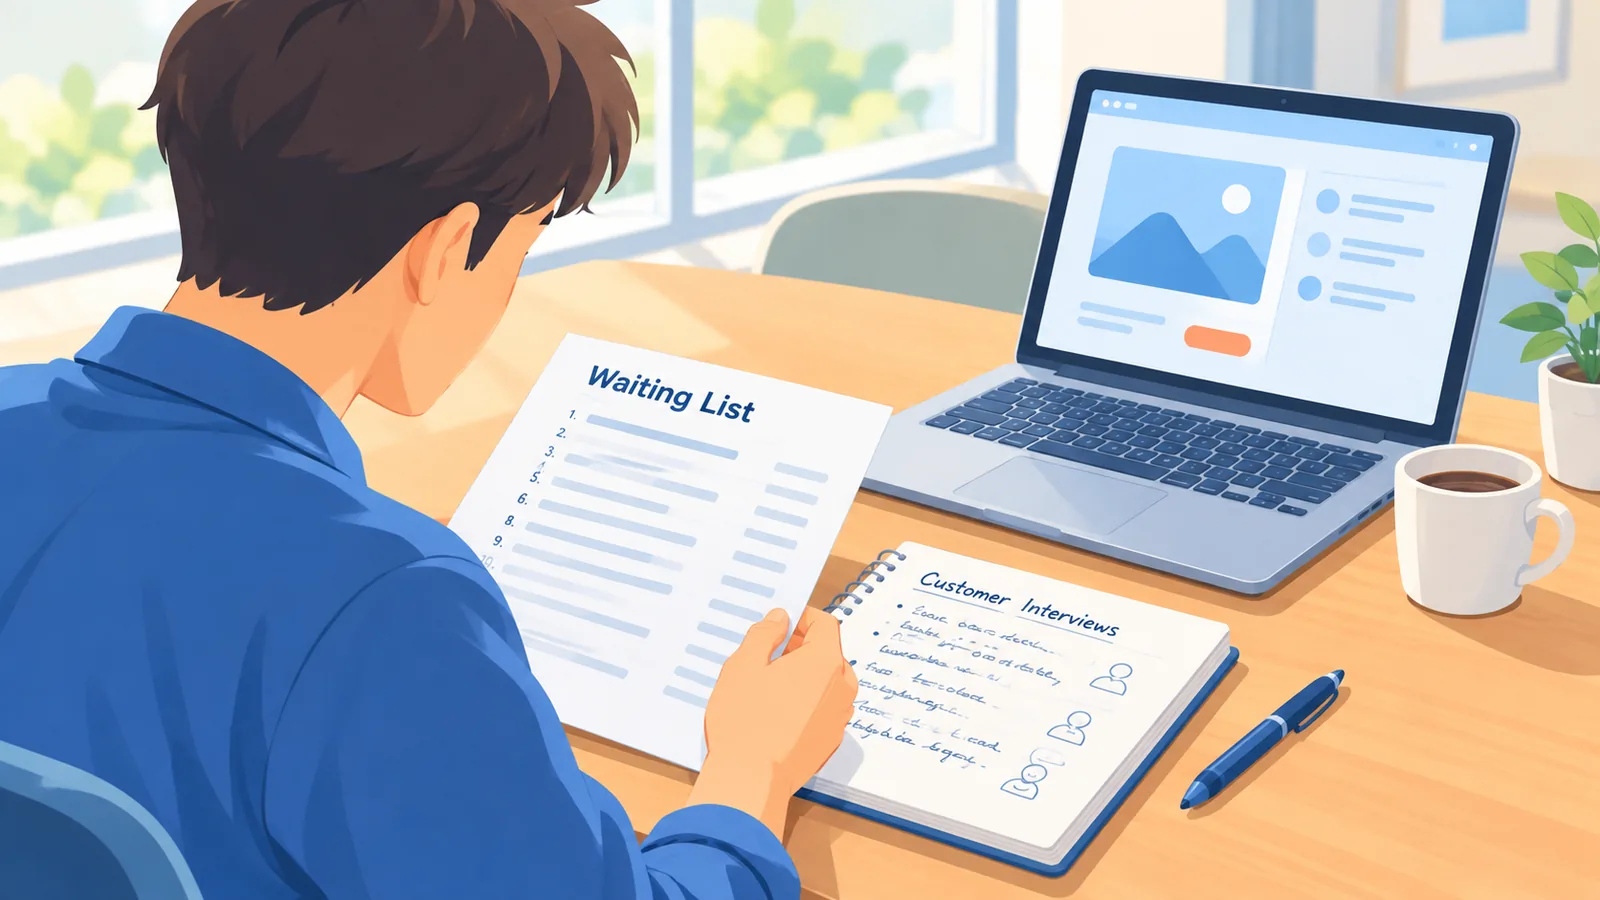
- una lista d’attesa di persone interessate;
- un piccolo pilota con uno o più utenti o clienti reali.
Ragionare così cambia il modo di presentare il round: non chiedi denaro «per partire», ma per raggiungere traguardi precisi e verificabili.
Prima di cercare investitori: le prove da costruire
Presentarsi senza alcun segnale di domanda è l’errore più frequente. Anche se il tuo progetto è ancora in fase iniziale, puoi raccogliere e documentare qualche elemento prima di scrivere la prima email a un investitore.
Checklist delle prove iniziali
- Problema chiaro: riesci a descriverlo in due frasi, con parole che userebbe il tuo cliente?
- Primi utenti o clienti: hai parlato con persone reali e sai riportare cosa hanno detto o fatto?
- Demo o prototipo: c’è qualcosa che si può mostrare, anche in forma essenziale?
- Metriche semplici: iscritti alla lista d’attesa, richieste di prova, utenti del pilota, con date e fonte del dato.
Non serve avere ricavi per iniziare, ma serve avere qualcosa di osservabile. Un’affermazione come «il mercato è enorme» pesa molto meno di venti persone che hanno chiesto di essere avvisate al lancio.
Quanto raccogliere: il metodo a ritroso
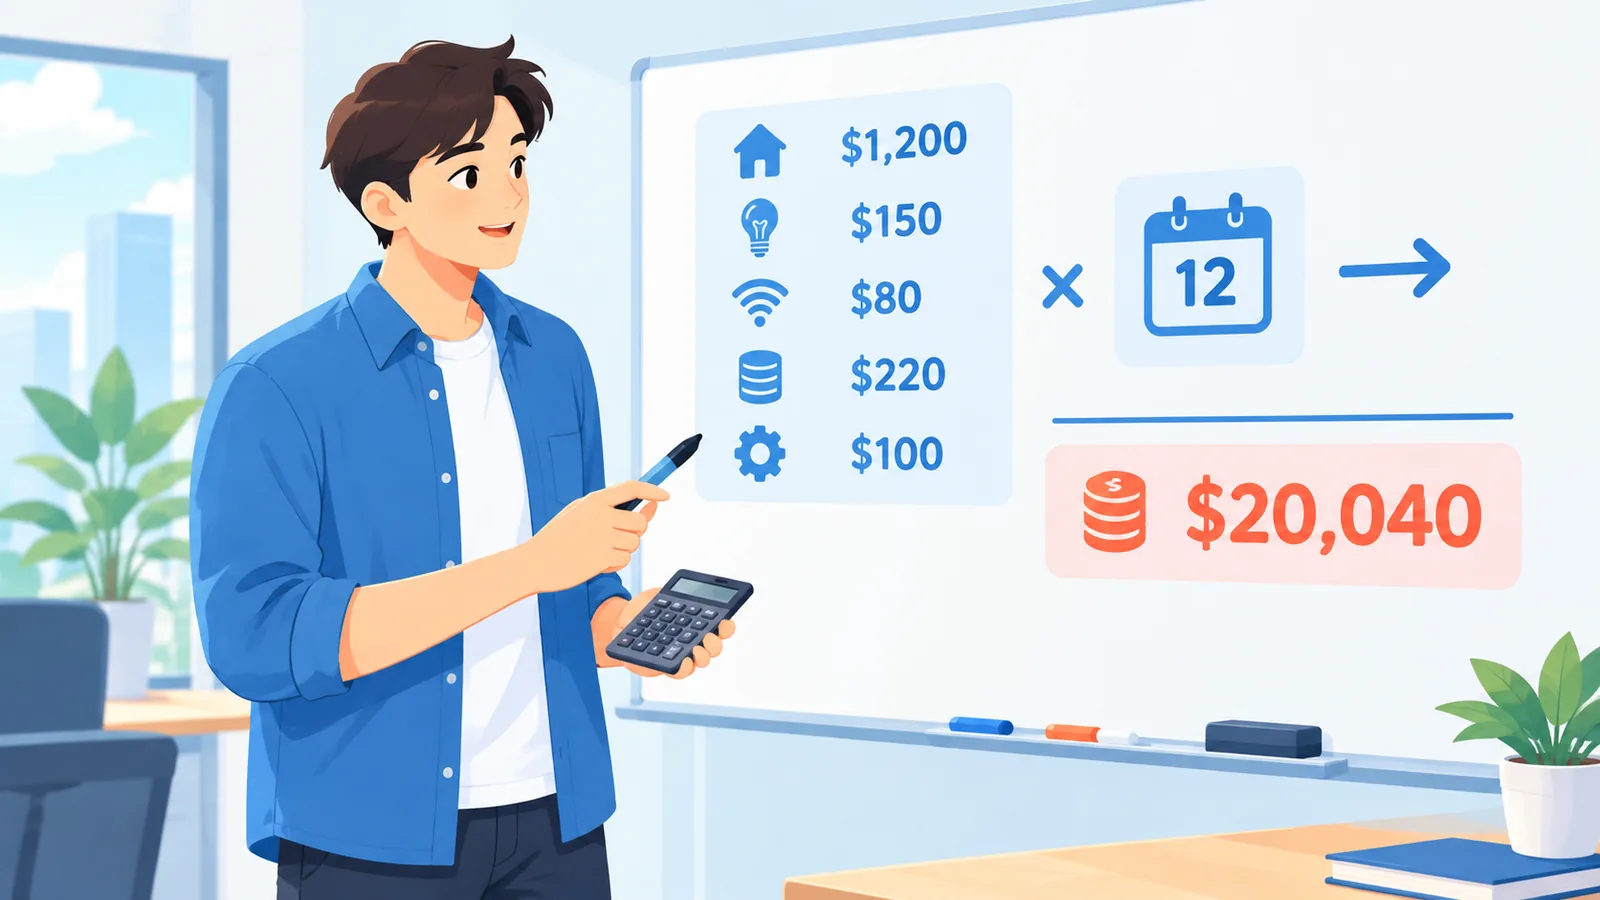
La cifra del round non si sceglie a sentimento e non si copia da una media. Il metodo suggerito da una delle guide di riferimento è partire dal traguardo: quali risultati vuoi poter mostrare al round successivo? Poi stimi quanto costa raggiungerli e in quanto tempo, e aggiungi un margine per i ritardi, che nei piani di una startup sono la norma più che l’eccezione.
I tre passaggi
- Definisci il traguardo: per esempio un certo numero di clienti paganti o un prodotto usato con regolarità, a seconda del tuo settore.
- Stima costo e tempi: persone, sviluppo, strumenti, attività commerciali, spese legali e amministrative.
- Aggiungi un margine: uno spazio di sicurezza per imprevisti e slittamenti.
Un esempio di calcolo (numeri puramente illustrativi)
I valori seguenti sono inventati a scopo didattico e non rappresentano cifre tipiche di mercato. Supponi che il tuo team spenda 20.000 euro al mese e che servano 14 mesi per raggiungere il traguardo. Il fabbisogno base è 20.000 × 14 = 280.000 euro. Se decidi di tenere un margine del 15% per i ritardi, aggiungi 42.000 euro e arrivi a circa 322.000 euro. La formula è: costi mensili × mesi + margine. Cambiano i numeri da startup a startup, non il ragionamento.
Per quanto riguarda la durata, una delle guide consultate indica come riferimento orientativo un orizzonte operativo (runway) di 12-18 mesi. È un’indicazione di partenza, non una regola: dipende dal settore, dal team e dai costi.
Chi investe nel pre-seed e come costruire la lista
Nelle fasi iniziali a investire sono in genere categorie di soggetti diverse. Le descrivo in termini generali, senza cifre di mercato che non posso verificare:
- Business angel: persone che investono capitale proprio, a volte con esperienza nel tuo settore.
- Fondi early stage: investitori professionali che si concentrano sulle fasi iniziali.
- Network di fondatori: imprenditori che hanno già costruito aziende e investono o fanno introduzioni.
- Amici e famiglia: un canale possibile, da gestire con particolare attenzione a trasparenza e aspettative.
Come impostare la lista
Una lista efficace non è un elenco di nomi: è una tabella in cui ogni investitore ha un motivo per esserci. Per ciascuno annota:
- lo stadio in cui investe di solito;
- i settori che segue;
- il ruolo che potrebbe avere (solo capitale, anche consigli, anche introduzioni);
- chi può presentartelo.
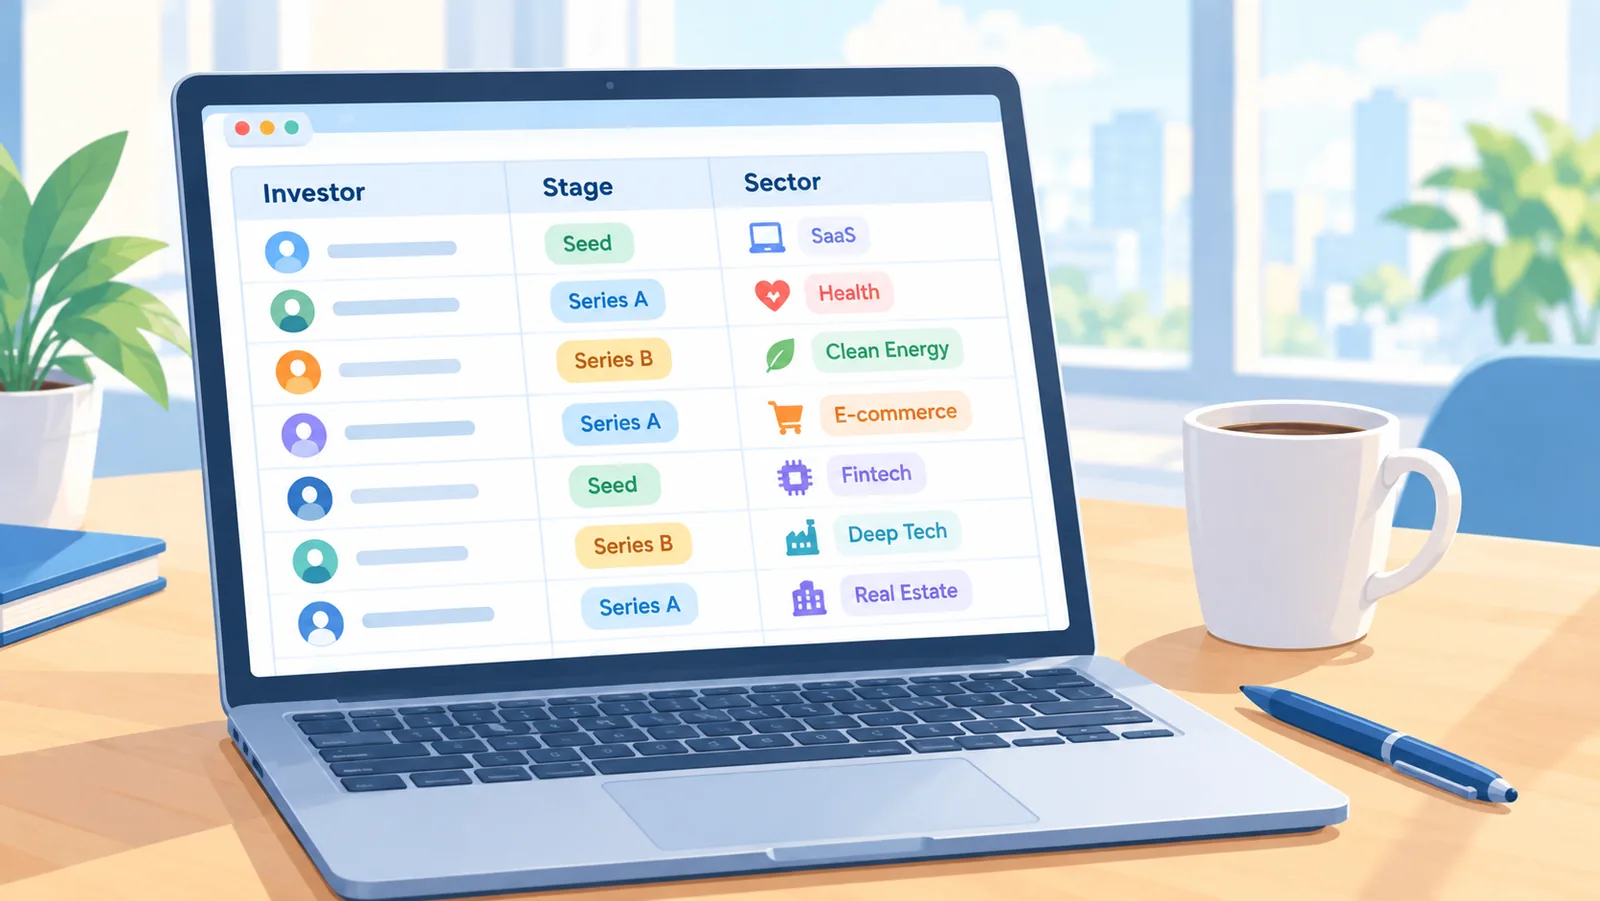
Ordina la lista per coerenza con il tuo progetto, non per notorietà del nome. Un investitore adatto che risponde conta più di dieci nomi famosi che non investono nel tuo ambito.
Il materiale da preparare: deck e riassunto breve
Prima dei primi contatti servono due documenti: un riassunto breve dell’attività e un deck. Il deck deve poter essere capito anche senza la tua voce, perché verrà inoltrato e letto quando non ci sarai. Nel deck collega la cifra richiesta ai traguardi e all’uso dei fondi: chi legge deve capire a cosa serve ogni euro e che cosa otterrà con quel capitale.
| Materiale | Scopo | Cosa deve contenere | Errore da evitare |
|---|---|---|---|
| Riassunto breve | Far capire in pochi minuti se il progetto merita un incontro | Problema, soluzione, prove raccolte, cifra richiesta e a cosa serve | Un testo lungo e generico, pieno di aggettivi e povero di fatti |
| Deck | Sostenere la conversazione e circolare tra più persone | Problema, prodotto, prove, team, piano dei traguardi, uso dei fondi | Slide che si capiscono solo se le commenti a voce |
| Lista investitori | Organizzare i contatti e non perdere nessuna opportunità | Nome, fit con il progetto, canale di introduzione, stato del contatto | Un elenco di nomi senza criterio e senza aggiornamenti |
Come contattare gli investitori e gestire il round come un processo
Una delle indicazioni più utili delle guide consultate è di condurre i contatti in parallelo, non uno alla volta. Aspettare la risposta di ciascun investitore prima di scrivere al successivo allunga i tempi e ti toglie ogni riferimento su come ti vede il mercato.
🛒 Prodotto Consigliato
Una sequenza pratica (prassi di lavoro suggerita)
Le fonti non prescrivono una sequenza unica; questa è una traccia di lavoro ragionevole:
- completa lista, riassunto e deck;
- chiedi introduzioni tramite persone che conoscono l’investitore;
- fissa i primi incontri nello stesso periodo;
- fai follow-up con aggiornamenti concreti, non con solleciti generici;
- raccogli le decisioni e passa alla fase contrattuale.
Che cosa tracciare
- lo stato di ogni contatto (da contattare, in attesa, incontrato, in valutazione, chiuso);
- le domande che si ripetono: indicano cosa va chiarito nel deck;
- i tempi di risposta, per capire dove il processo si blocca.
SAFE, equity e termini da capire
Avviso: lo SAFE nasce nel contesto statunitense. Le informazioni di questa sezione servono a capire lo strumento e non dicono se sia adatto, o come si applichi, a una società italiana. Per questo serve il parere di un legale che conosca la normativa del tuo paese.
Che cos’è lo SAFE
Secondo la spiegazione di Y Combinator, lo SAFE è un contratto con cui l’investitore versa i fondi subito e ottiene il diritto a ricevere azioni in futuro, al verificarsi di determinati eventi. Prima della conversione lo SAFE non è un’azione: chi lo sottoscrive non è ancora socio nel senso ordinario del termine.
Un esempio di diluizione
Nel modello post-money di Y Combinator pensato per gli Stati Uniti, la quota ceduta si calcola dividendo l’investimento per il tetto di valutazione (valuation cap). Nell’esempio pubblicato, un investimento di 1 milione di dollari con un cap di 6,7 milioni di dollari corrisponde a circa il 15%. Attenzione: è un esempio di quel modello, non una condizione standard dei round pre-seed.
SAFE e round prezzato: la differenza concettuale
In un round prezzato la valutazione dell’azienda viene fissata subito e le azioni vengono emesse in quel momento. Con lo SAFE, invece, la conversione in azioni è rinviata a un evento futuro. Non esiste una scelta valida per tutti: dipende dalle condizioni concrete, dagli investitori e dalla normativa applicabile, e anche questo è un tema da discutere con un legale.
Controlli prima della firma: società, quote e proprietà intellettuale
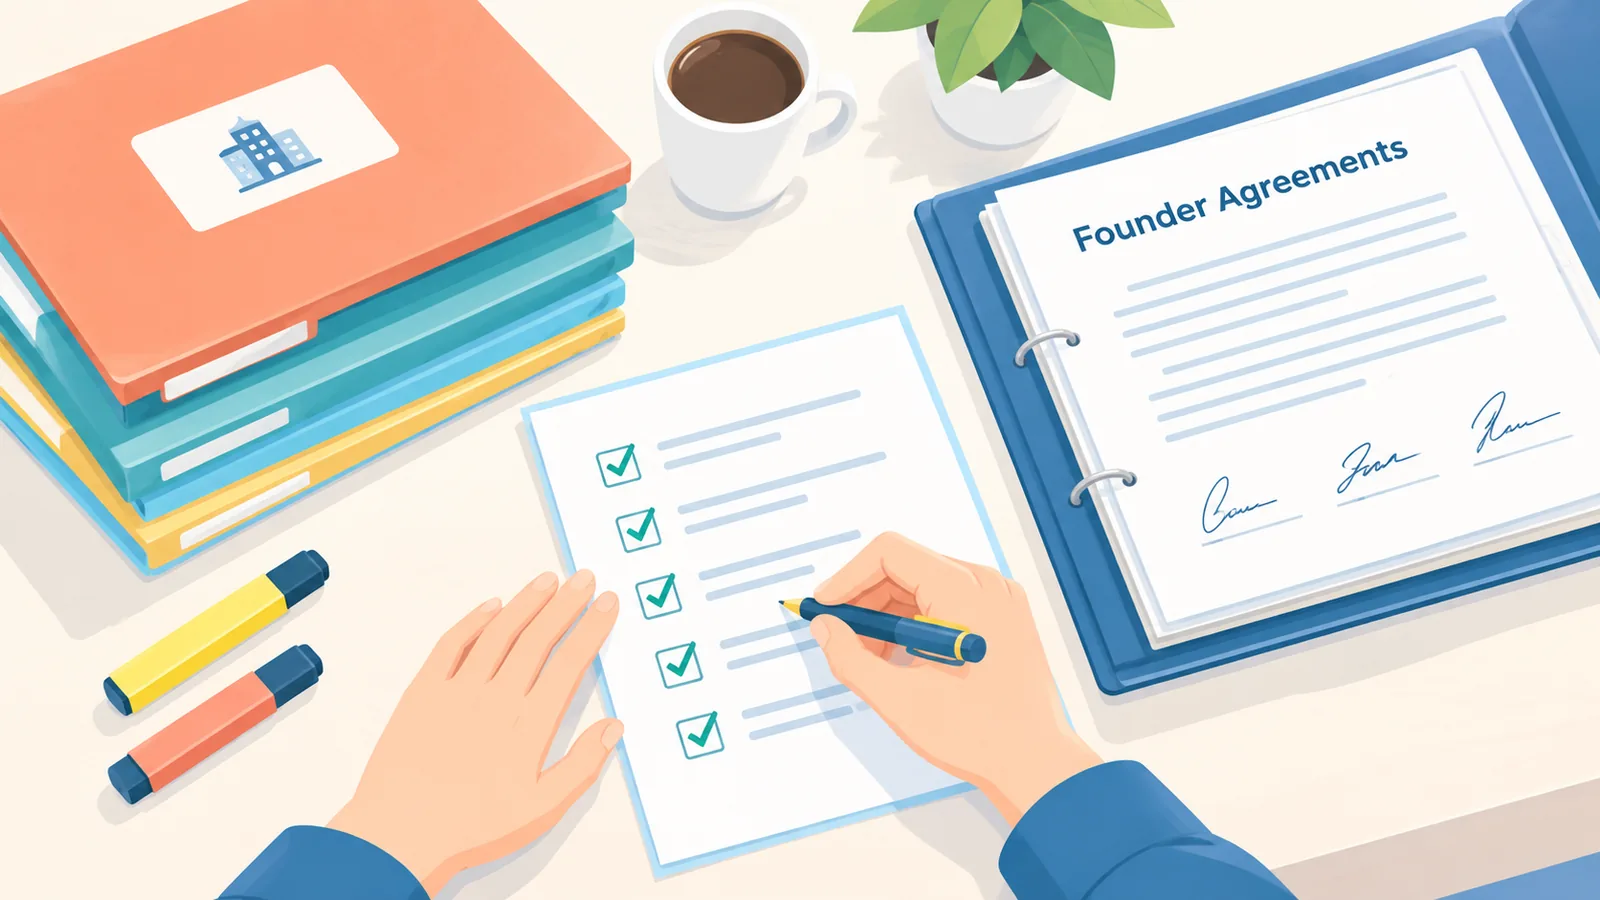
Prima di firmare è bene avere in ordine la documentazione che gli investitori e i loro consulenti chiederanno durante la verifica. Una guida legale statunitense sul tema indica come elementi centrali il piano di raccolta con l’uso dei fondi, i registri delle quote e la documentazione per la due diligence. I termini tecnici cambiano da paese a paese, quindi qui li uso in forma generica.
Checklist prima di firmare
- dati societari completi e aggiornati;
- registro delle quote e cap table coerenti tra loro;
- accordi tra i fondatori messi per iscritto;
- proprietà intellettuale chiaramente attribuita alla società;
- piano d’uso dei fondi collegato ai traguardi;
- termini del contratto compresi nei loro effetti sulla cap table.
La revisione legale conviene prima, non dopo: sistemare un problema societario a round avviato è più lento, più costoso e può indebolire la tua posizione nella trattativa.
Errori comuni nel round pre-seed
- Cifra scollegata dai traguardi. Rimedio: parti dai risultati da mostrare e calcola a ritroso.
- Deck che funziona solo con la tua voce. Rimedio: fallo leggere a qualcuno che non conosce il progetto e raccogli le sue domande.
- Contatti lenti o in sequenza. Rimedio: avvia le conversazioni in parallelo e tieni traccia dello stato.
- Termini firmati senza capirne l’effetto sulla cap table. Rimedio: simula la diluizione prima di accettare e fatti assistere da un legale.
- Documenti societari in disordine. Rimedio: usa la checklist della sezione precedente prima di aprire il round.
- Nessuna prova di domanda. Rimedio: costruisci prototipo, lista d’attesa o pilota prima dei primi incontri.
Tabella di marcia e domande frequenti
Il piano per fasi
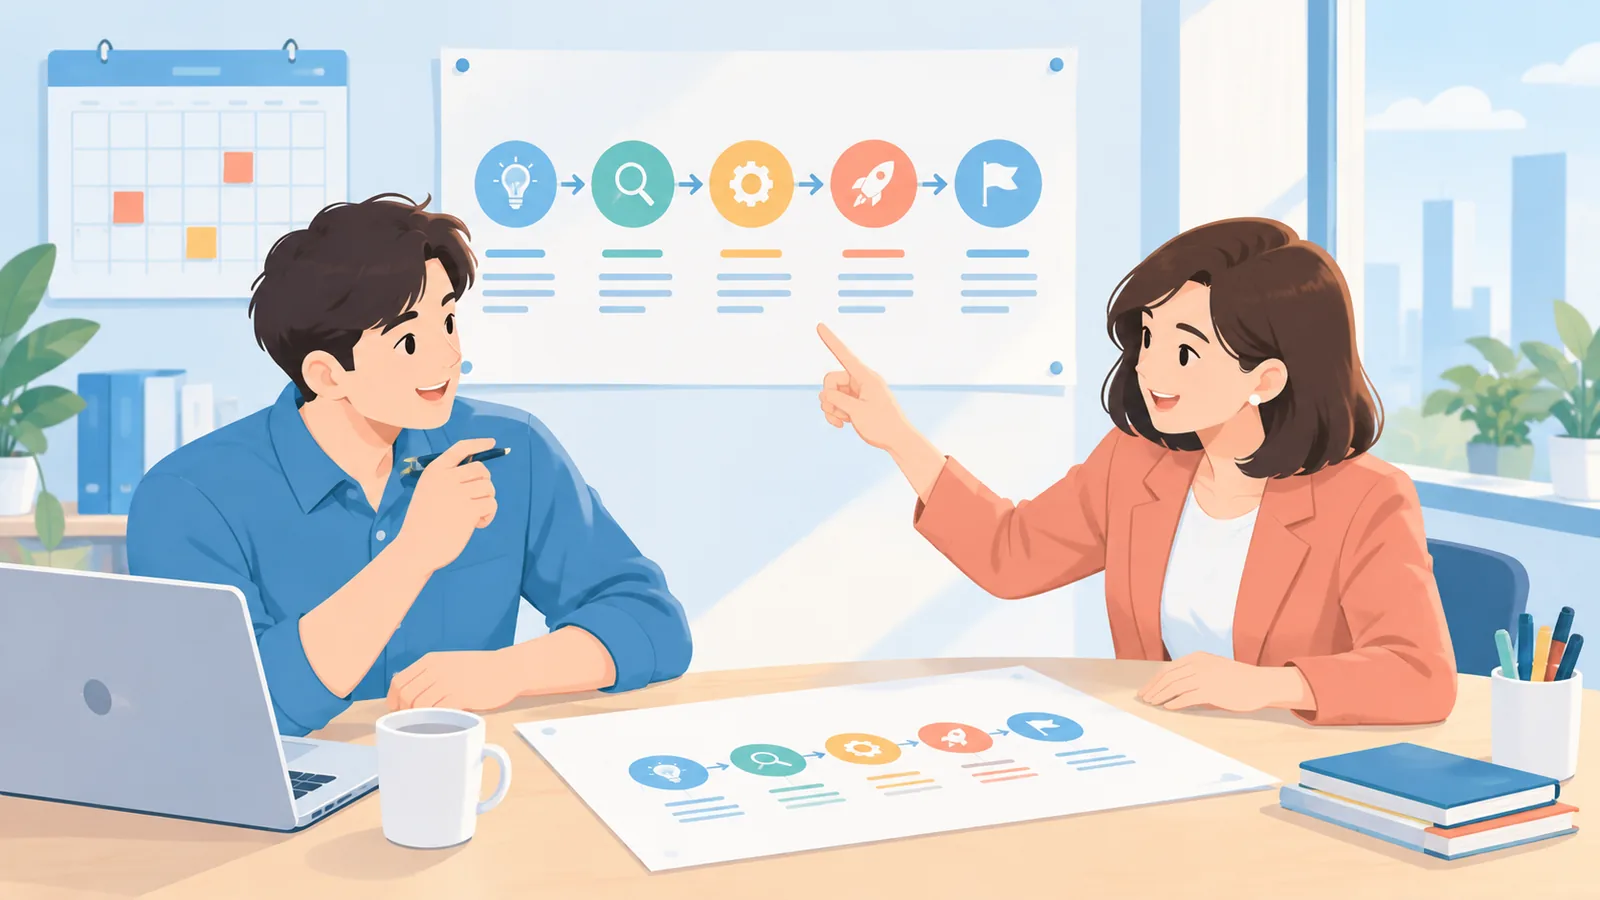
Non indico durate garantite, perché dipendono dal tuo caso. L’ordine, invece, è abbastanza stabile:
- Preparazione: prove, traguardi, calcolo della cifra.
- Materiali: riassunto breve, deck, lista investitori.
- Contatti: introduzioni e primi incontri in parallelo.
- Trattative: confronto sui termini, con supporto legale.
- Chiusura: verifica dei documenti, firma, comunicazione agli investitori.
Domande frequenti
Quanto devo chiedere?
Dipende dai traguardi che vuoi raggiungere, dal loro costo e dal tempo necessario, più un margine per i ritardi. Come riferimento orientativo una guida cita 12-18 mesi di runway, ma non è una regola.
Servono ricavi per raccogliere un round pre-seed?
Non c’è una soglia universale. Servono però prove di interesse osservabili, come un prototipo, una lista d’attesa o un piccolo pilota. Valuta quanto sono solide le tue.
Quanti investitori devo contattare?
Non esiste un numero giusto valido per tutti. Costruisci una lista motivata, avvia i contatti in parallelo e osserva i risultati: se le risposte sono poche, rivedi lista e materiali.
Lo SAFE va bene in Italia?
Non è possibile dirlo in generale. Lo strumento è nato negli Stati Uniti e la sua applicazione a una società italiana va verificata con un legale.
Quanto dura un round?
Varia molto. Più che puntare a una durata, conviene gestire il round come un processo con fasi chiare e tenere traccia di contatti, domande e tempi di risposta.
Vuoi arrivare al primo incontro con gli investitori già organizzato? Usa una checklist del round pre-seed per verificare prove, cifra, materiali e documenti.
Fonti e riferimenti
Vuoi altri confronti e guide all’acquisto?
Unisciti alla nostra community
Citare questo articolo
Fonte: Atovia (Atovia). https://atovia.kr