⚠️ Questa pagina ti collega ai partner e ai mercati affiliati di Atovia. Potremmo ricevere una commissione dai partner affiliati per le attività effettuate tramite questi link. Le offerte di sconto possono cambiare in qualsiasi momento secondo la policy! Stai tranquillo, non ci sono costi aggiuntivi per te! Speriamo che questo ti faccia risparmiare tempo nel trovare gli articoli giusti!
Stai per finire il corso, o l’hai appena finito, e ti chiedi quando arriverà la prima rata del prestito studio della State Bank of India. La risposta dipende da dove studi: per gli studi all’estero l’EMI parte 6 mesi dopo la fine del corso, per quelli in India vale il primo tra 1 anno dopo il corso e 6 mesi dopo l’assunzione.
In questa guida trovi, nell’ordine in cui di solito si pongono le domande, quando si comincia a pagare, quanto si versa ogni mese, come contano gli interessi maturati durante gli studi e come pagare di più o chiudere in anticipo. Ti spiego anche cosa succede se salti una rata e che cosa devi ancora verificare con la tua filiale.
- Quando inizia il rimborso
- Quanto dura il rimborso
- Come si compone l’EMI
- Gli interessi del periodo di studio
- Inizio e durata a confronto
- Pagare più dell’EMI e chiudere in anticipo
- Il calcolatore di pre-pagamento SBI
- Cosa succede se salti o ritardi una rata
- Come pagare: cosa è certo e cosa verificare
- Checklist prima della prima rata
- Domande frequenti
- Conclusione e prossimo passo
Da ricordare
- Il rimborso può arrivare fino a 15 anni, cioè 180 EMI, per Student, Scholar, PM-Vidyalaxmi e Global Ed-Vantage.
- Per gli studi all’estero l’EMI inizia 6 mesi dopo la fine del corso.
- Secondo SBI non ci sono penali di pre-pagamento.
- I ritardi possono costare penal charges del 2,40% annuo (fino a 60 giorni) o del 5% annuo (oltre 60 giorni) sull’importo irregolare.
Quando inizia il rimborso del prestito studio SBI
[[IMAGE_1]]
Dipende da dove studi e dal tipo di prestito. SBI indica date diverse per gli studi in India e per quelli all’estero.
Se studio in India, quando parte l’EMI?
Per i prestiti Student e Scholar, l’EMI parte 1 anno dopo la fine del corso oppure 6 mesi dopo l’assunzione. Vale il primo dei due eventi.
Se trovi lavoro due mesi dopo la laurea, quindi, la rata non aspetta l’anno: scatta 6 mesi dopo l’assunzione.
Se studio all’estero, quando parte l’EMI?
Per Global Ed-Vantage e per il prestito Student destinato agli studi all’estero, l’EMI inizia 6 mesi dopo la fine del corso. Qui il margine è più breve, quindi conviene prepararsi per tempo.
Quanto dura il rimborso
[[IMAGE_2]]
Fino a 15 anni, cioè 180 EMI, per Student, Scholar, PM-Vidyalaxmi e Global Ed-Vantage. È un massimo: la durata effettiva si legge nel tuo piano di rimborso.
Lo Skill Loan segue un’altra scala. Fino a ₹50.000 il massimo è 3 anni, da ₹50.000 a ₹1 lakh sono 5 anni, oltre ₹1 lakh sono 7 anni.
Come si compone l’EMI
[[IMAGE_3]]
L’EMI è fatto di capitale e interessi. Più la durata è breve, più la rata mensile sale e meno interessi paghi in totale, come spiega la FAQ di SBI.
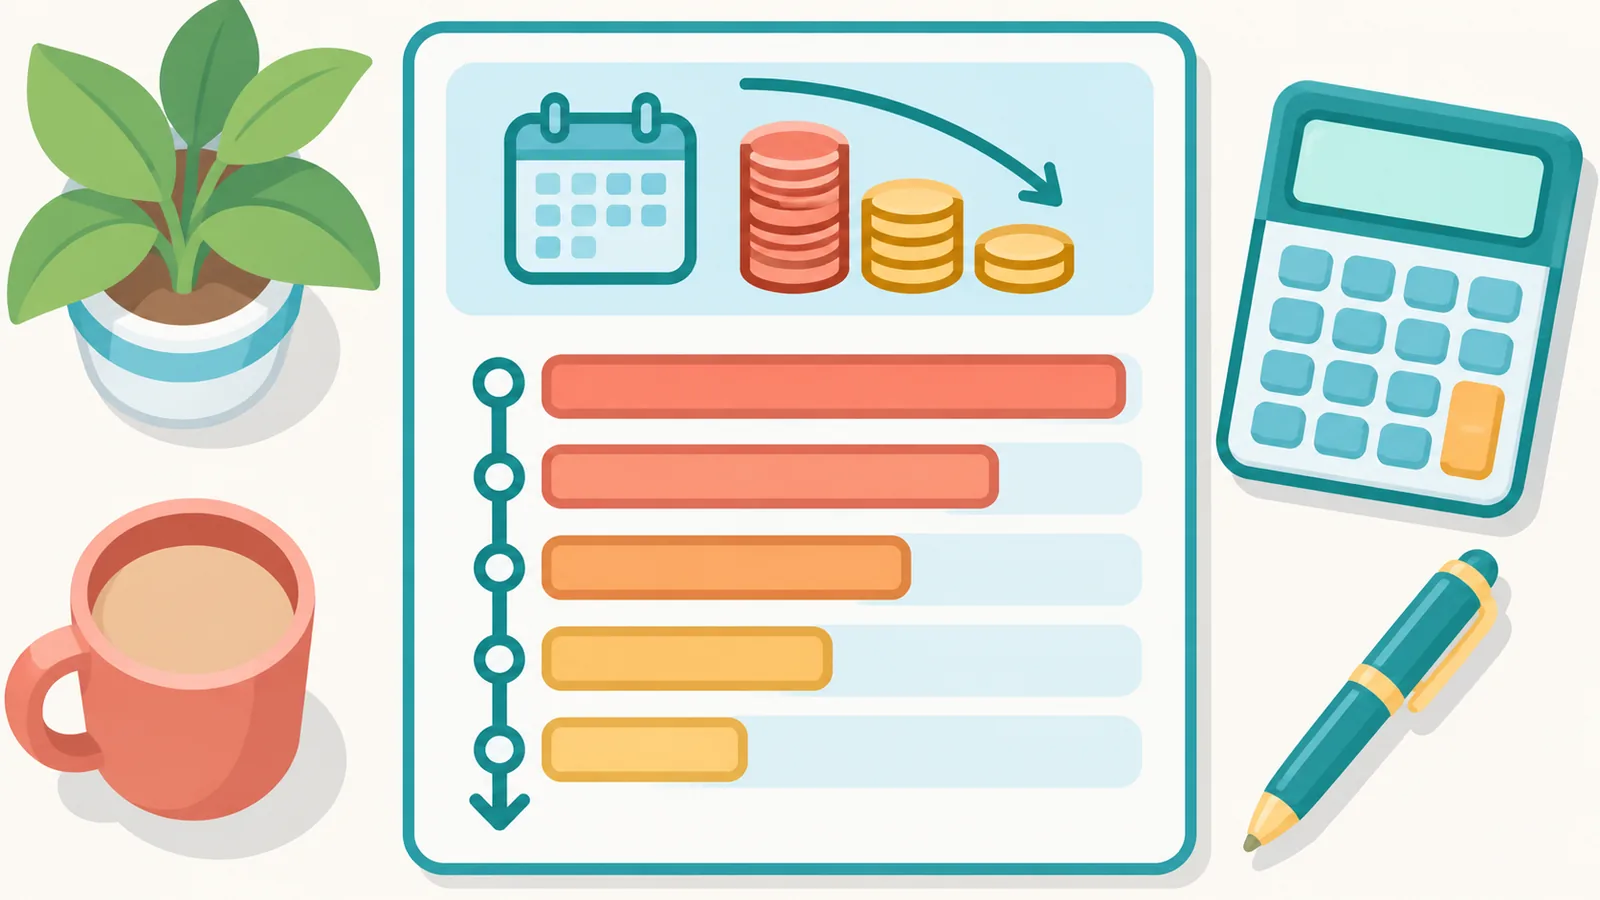
Pensa a due piani per lo stesso debito: uno lungo con rata leggera, uno corto con rata più pesante. Il secondo pesa di più ogni mese ma costa meno alla fine. Scegli in base a quanto puoi sostenere con tranquillità.
Gli interessi del periodo di studio e di moratoria
[[IMAGE_4]]
Se non li paghi prima dell’inizio del rimborso, gli interessi maturati vengono aggiunti al capitale e fanno salire l’EMI. È il punto che sorprende di più chi ha appena finito il corso.
Pagarli in anticipo
Se versi gli interessi del periodo di studio prima dell’avvio del rimborso, l’EMI si calcola sul solo capitale. La rata risulta più bassa.
Non pagarli: cosa cambia?
Il debito su cui si calcola l’EMI è più grande, quindi la rata sale. Anche il costo totale tende a crescere, perché gli interessi si sommano al capitale.
Inizio e durata a confronto
[[IMAGE_5]]
| Tipo di prestito | Dove si studia | Inizio dell’EMI | Durata massima |
|---|---|---|---|
| Student / Scholar | India | 1 anno dopo il corso o 6 mesi dopo l’assunzione (il primo) | 15 anni (180 EMI) |
| Student / Global Ed-Vantage | Estero | 6 mesi dopo la fine del corso | 15 anni (180 EMI) |
| PM-Vidyalaxmi | Verifica nel tuo sanction letter | Verifica nel tuo sanction letter | 15 anni (180 EMI) |
| Skill Loan | Verifica nel tuo sanction letter | Moratoria legata alla durata del corso: verifica nel tuo sanction letter | 3, 5 o 7 anni secondo l’importo |
Pagare più dell’EMI e chiudere in anticipo
[[IMAGE_6]]
Si può, e secondo SBI non ci sono penali di pre-pagamento. Il prestito può essere anticipato in qualsiasi momento.
Versare più dell’EMI ogni mese
L’EMI è il minimo da versare. Pagare di più è consentito e, per SBI, senza penale.
Estinguere il prestito prima della scadenza
Chiedi alla banca il saldo esatto e la procedura per il tuo conto. Nessuna penale di pre-pagamento non significa però assenza di altri costi sul conto, quindi fatti confermare la cifra finale prima di pagare.
Il calcolatore di pre-pagamento SBI
[[IMAGE_7]]
Serve a stimare quanto tempo e quanti interessi risparmi con versamenti extra. Inserisci saldo attuale, EMI, mesi residui, tasso e importo aggiuntivo.
Il risultato è indicativo, come precisa SBI stessa. Usalo per confrontare scenari, non come cifra vincolante.
🛒 Prodotto Consigliato
Cosa succede se salti o ritardi una rata
[[IMAGE_8]]
Possono scattare penal charges sull’importo irregolare: 2,40% annuo fino a 60 giorni e 5% annuo oltre i 60 giorni, secondo la pagina di rimborso SBI. Se salti due o più rate, la banca può contattarti per iscritto, per telefono o via SMS.
Le linee guida RBI distinguono le penal charges dagli interessi di mora e prevedono che su di esse non maturino altri interessi. Resta il fatto che un ritardo costa, quindi conviene avvisare la filiale se prevedi difficoltà.
Come pagare: cosa è certo e cosa devi verificare
[[IMAGE_9]]
La pagina ufficiale SBI conferma regole, tempi e pre-pagamento, ma non elenca i singoli canali di pagamento. Alcune guide private citano internet banking, NACH/ECS, filiale e app YONO, ma questi percorsi non risultano confermati sulla pagina ufficiale di rimborso.
Per questo vanno considerati ipotesi da verificare, non fatti. Ecco i passi sicuri:
- Recupera il sanction letter e il piano di rimborso.
- Controlla la data di inizio e l’importo dell’EMI.
- Chiedi alla tua filiale quali canali sono attivi per il tuo conto.
- Verifica che l’addebito risulti regolare dopo la prima rata.
Checklist prima di versare la prima rata
[[IMAGE_10]]
- Tipo di prestito e dove si svolge il corso.
- Data di inizio dell’EMI.
- Interessi maturati e se sono già stati pagati.
- Importo dell’EMI.
- Canale di pagamento confermato dalla banca.
- Promemoria impostato prima della scadenza.
Domande frequenti
[[IMAGE_11]]
Quando parte il rimborso del prestito studio SBI?
Per Student e Scholar in India, 1 anno dopo il corso o 6 mesi dopo l’assunzione, vale il primo evento. Per l’estero, 6 mesi dopo il corso.
La data cambia se studio all’estero?
Sì. Per Global Ed-Vantage e per il Student all’estero l’EMI parte 6 mesi dopo la fine del corso.
Come vengono trattati gli interessi del periodo di moratoria?
Se non li paghi prima dell’inizio del rimborso, si aggiungono al capitale ed entrano nel calcolo dell’EMI. Se li paghi, l’EMI si basa sul capitale.
Quanto devo pagare almeno ogni mese e per quanti anni?
Almeno l’importo dell’EMI, per un massimo di 15 anni (180 rate) nei prestiti principali. Lo Skill Loan ha durate da 3 a 7 anni.
Posso pagare più dell’EMI o chiudere prima?
Sì, SBI indica che non ci sono penali di pre-pagamento. Chiedi comunque il saldo esatto alla banca.
Ci sono penali per il rimborso anticipato o per i ritardi?
Non per l’anticipo, secondo SBI. Per i ritardi possono applicarsi penal charges del 2,40% o del 5% annuo sull’importo irregolare.
Dove controllo le condizioni del mio prestito?
Nel sanction letter, nel piano di rimborso del conto e sulle pagine ufficiali SBI citate qui sotto.
Conclusione e prossimo passo
[[IMAGE_12]]
Il rimborso parte in base a dove studi e al tipo di prestito, l’EMI cresce se non paghi gli interessi del periodo di studio, e puoi versare di più o chiudere prima senza penali di pre-pagamento secondo SBI. I canali di pagamento vanno confermati con la banca.
Oggi stesso: apri il sanction letter, segna la data di inizio dell’EMI e prova sul calcolatore SBI un versamento extra.
Controlla il tuo piano di rimborso sul sito ufficiale SBI e contatta la tua filiale per il saldo aggiornato del prestito.
Riferimenti
- State Bank of India, Repayment
- State Bank of India, FAQ Educational Loan (aggiornata il 04/11/2023)
- State Bank of India, Prepayment Calculator (aggiornata il 26/12/2025)
- Reserve Bank of India, Master Directions: Fair Lending Practice – Penal Charges in Loan Accounts
- GyanDhan, How to Repay SBI Education Loan? (guida privata: i percorsi di pagamento indicati vanno verificati con la banca)
Prova lo strumento gratuito di Atovia su questo tema →
Vuoi altri confronti e guide all’acquisto?
Unisciti alla nostra community
Citare questo articolo
Fonte: Atovia (Atovia). https://atovia.kr
Questo articolo è stato scritto da Atovia con l’aiuto di strumenti di IA. Se trovi un errore, segnalacelo tramite Contatti: lo verificheremo e lo correggeremo.
I contenuti su salute, denaro e diritto sono informazioni generali e non sostituiscono il parere di un professionista qualificato.